PAD este obligatorie prin lege: ce riști fără ea și de ce statul nu te despăgubește
Mulți proprietari cred că asigurarea locuinței este opțională și că, dacă se întâmplă ceva grav, intervine statul. Ambele idei sunt greșite. PAD — polița de asigurare împotriva dezastrelor naturale — este obligatorie prin lege pentru toate locuințele din România, costă între 50 și 130 de lei pe an, iar lipsa ei te lasă descoperit exact în situația în care ai avea cea mai mare nevoie de bani.
Îți poți face polița online, în câteva minute, direct din calculatorul de asigurări de locuință INSUREX.
Ce este PAD și ce acoperă
PAD este reglementată de Legea nr. 260/2008 și este emisă de PAID — Pool-ul de Asigurare Împotriva Dezastrelor Naturale. Este singura poliță de asigurare de locuință impusă de lege în România.
Acoperă strict trei riscuri:
- cutremur de pământ
- inundații provocate de fenomene naturale
- alunecări de teren
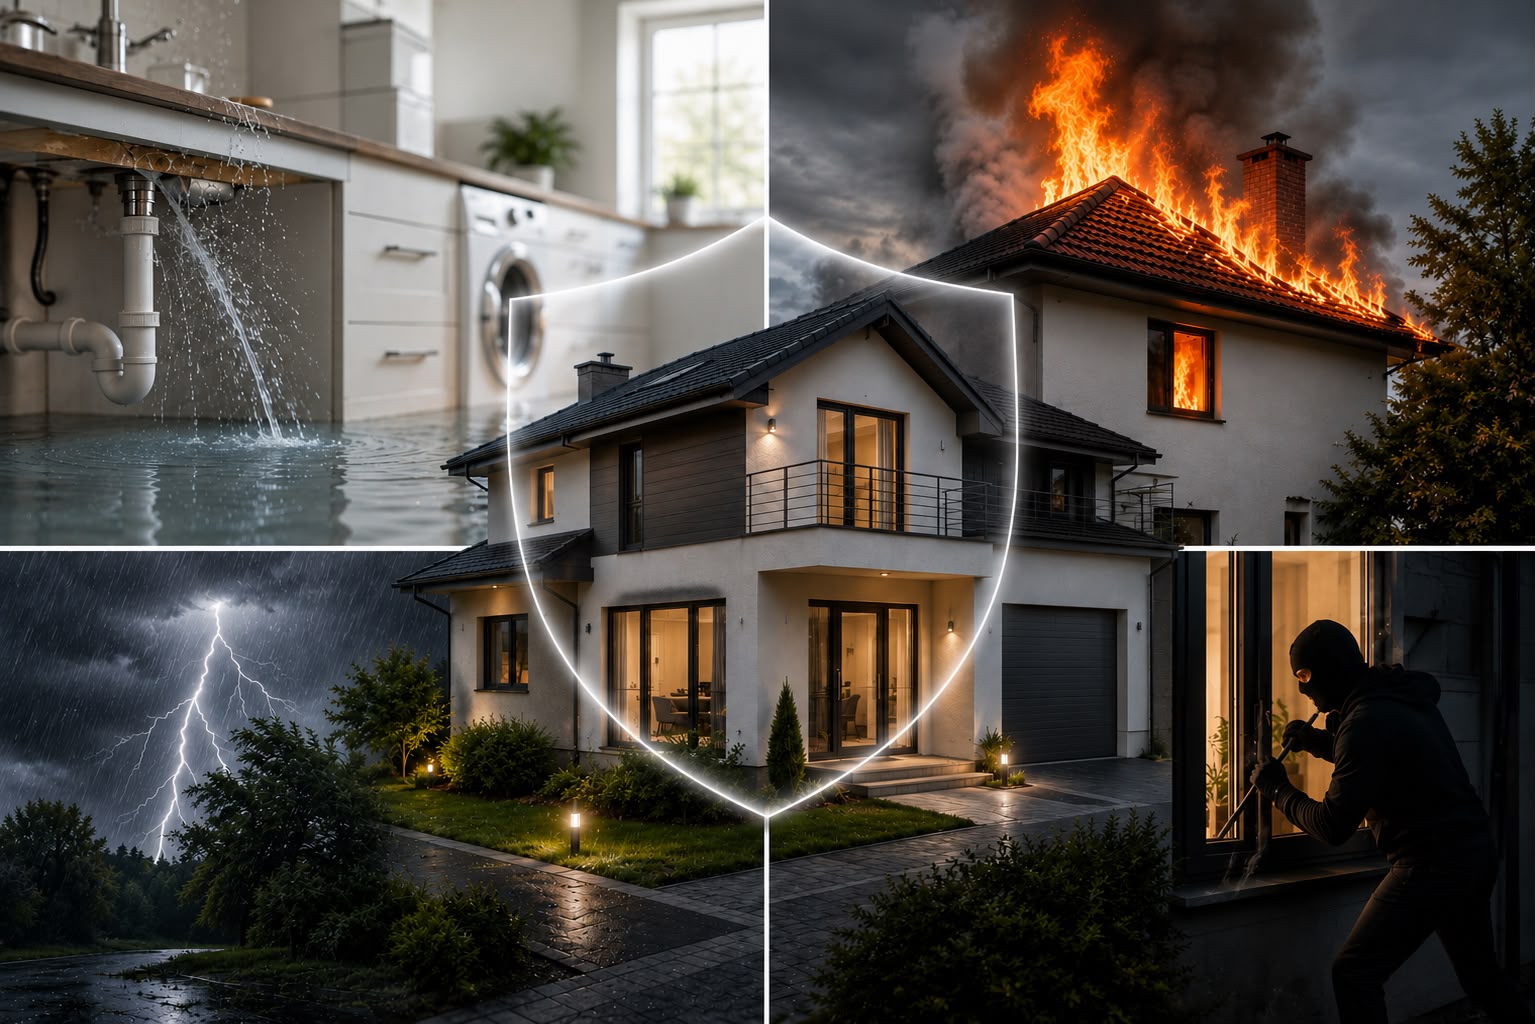
Restul — incendiu, explozie, furt, avarii la instalații, inundație de la vecin, bunurile din casă — nu intră în PAD. Pentru acestea ai nevoie de o asigurare facultativă de locuință, care se încheie separat și poate fi adăugată peste PAD.
Cât costă și ce sume primești
Prima este stabilită prin lege și este identică la toți asigurătorii autorizați. Nu se negociază și nu diferă de la o companie la alta:
- Locuință tip A — construcție cu structură de beton armat, metal sau lemn, cu pereți din cărămidă sau alte materiale tratate termic: 130 lei pe an, pentru o sumă asigurată de până la 100.000 lei.
- Locuință tip B — construcție din chirpici, paiantă sau materiale netratate: 50 lei pe an, pentru o sumă asigurată de până la 50.000 lei.
Împărțit pe lună, PAD tip A costă aproximativ 11 lei. Este cea mai ieftină formă de protecție din piața de asigurări din România.
Cine are obligația să o încheie
Obligația îi revine proprietarului, nu chiriașului. Asta înseamnă că:
- dacă ai un apartament închiriat, tu faci PAD, nu chiriașul;
- dacă ai o casă de vacanță, are nevoie de propria poliță;
- fiecare locuință deținută se asigură separat — nu există o singură poliță pentru mai multe imobile.
Obligația se aplică indiferent dacă locuiești în mediul urban sau rural și indiferent dacă imobilul este folosit sau stă gol.
Verifică prețul pentru locuința ta în calculatorul INSUREX.
Ce riști dacă nu ai PAD
Consecințele sunt de trei feluri, iar cea mai gravă nu este amenda.
Amenda. Lipsa poliței se sancționează cu amendă între 100 și 500 de lei. Constatarea și aplicarea se fac de către autoritățile locale, prin persoanele împuternicite de primar.
Amenda nu îți stinge obligația. După ce ai plătit-o, tot trebuie să închei polița. Altfel poți fi sancționat din nou.
Pierzi dreptul la despăgubire de la stat. Aici e miezul problemei. Legea prevede că proprietarii care aveau posibilitatea să încheie PAD și nu au făcut-o nu primesc despăgubiri din bugetul de stat sau local pentru pagubele produse de cutremur, inundații sau alunecări de teren. Cu alte cuvinte, ideea că „dacă vine cutremurul, ne ajută statul" nu se aplică celui care putea plăti 130 de lei și nu a făcut-o.
Excepția: clădirile încadrate în clasa I de risc seismic
Pentru imobilele expertizate tehnic și încadrate oficial în clasa I de risc seismic nu se poate emite PAD. În consecință, proprietarii acestora nu pot fi amendați pentru lipsa ei. Pot încheia, în schimb, o asigurare facultativă, dacă un asigurător acceptă riscul în urma evaluării.
Ce trebuie să verifici înainte să plătești
- Data de intrare în vigoare. Polița nu produce efecte din secunda plății. Verifică data de început înscrisă în contract și nu amâna încheierea până în ziua în care ai nevoie de acoperire.
- Tipul locuinței, A sau B. De el depind atât prima, cât și suma maximă pe care o poți primi.
- Suma asigurată raportată la valoarea reală a locuinței. Plafonul de 100.000 de lei acoperă rareori integral o casă sau un apartament. Diferența se completează doar printr-o poliță facultativă.
- Fiecare imobil, poliță separată. Nu presupune că polița de la apartament acoperă și casa părintească sau cea de vacanță.
💡 Sfat practic: dacă tot închei PAD, verifică în aceeași sesiune și cât te-ar costa o asigurare facultativă de locuință. Multe pachete pornesc de la câteva zeci de lei pe an în plus și acoperă exact riscurile care se produc cel mai des — incendiu, avarii la instalații și inundația de la vecinul de deasupra.
Cum te ajută INSUREX
Pe INSUREX încheierea PAD durează câteva minute și se face integral online, cu plata pe card. Polița îți ajunge instant pe e-mail și rămâne salvată în contul tău, alături de celelalte asigurări. În același loc poți compara și ofertele de asigurare facultativă de locuință, ca să vezi diferența reală dintre cele două și să alegi în cunoștință de cauză. Iar dacă ai întrebări, în spate există o echipă de consultanți care îți răspunde.
Calculează acum prețul pentru locuința ta în calculatorul de locuință INSUREX.
📌 Concluzie: PAD nu este o formalitate și nici o cheltuială opțională. Costă între 50 și 130 de lei pe an, este impusă de Legea 260/2008 și, mai important decât amenda de 100–500 de lei, este singura condiție în care mai poți conta pe sprijin după un dezastru. Verifică dacă ai polița activă și, dacă nu, încheie-o în câteva minute din calculatorul INSUREX.