Casă în construcție sau în renovare: de ce nu o poți asigura ca pe o locuință obișnuită
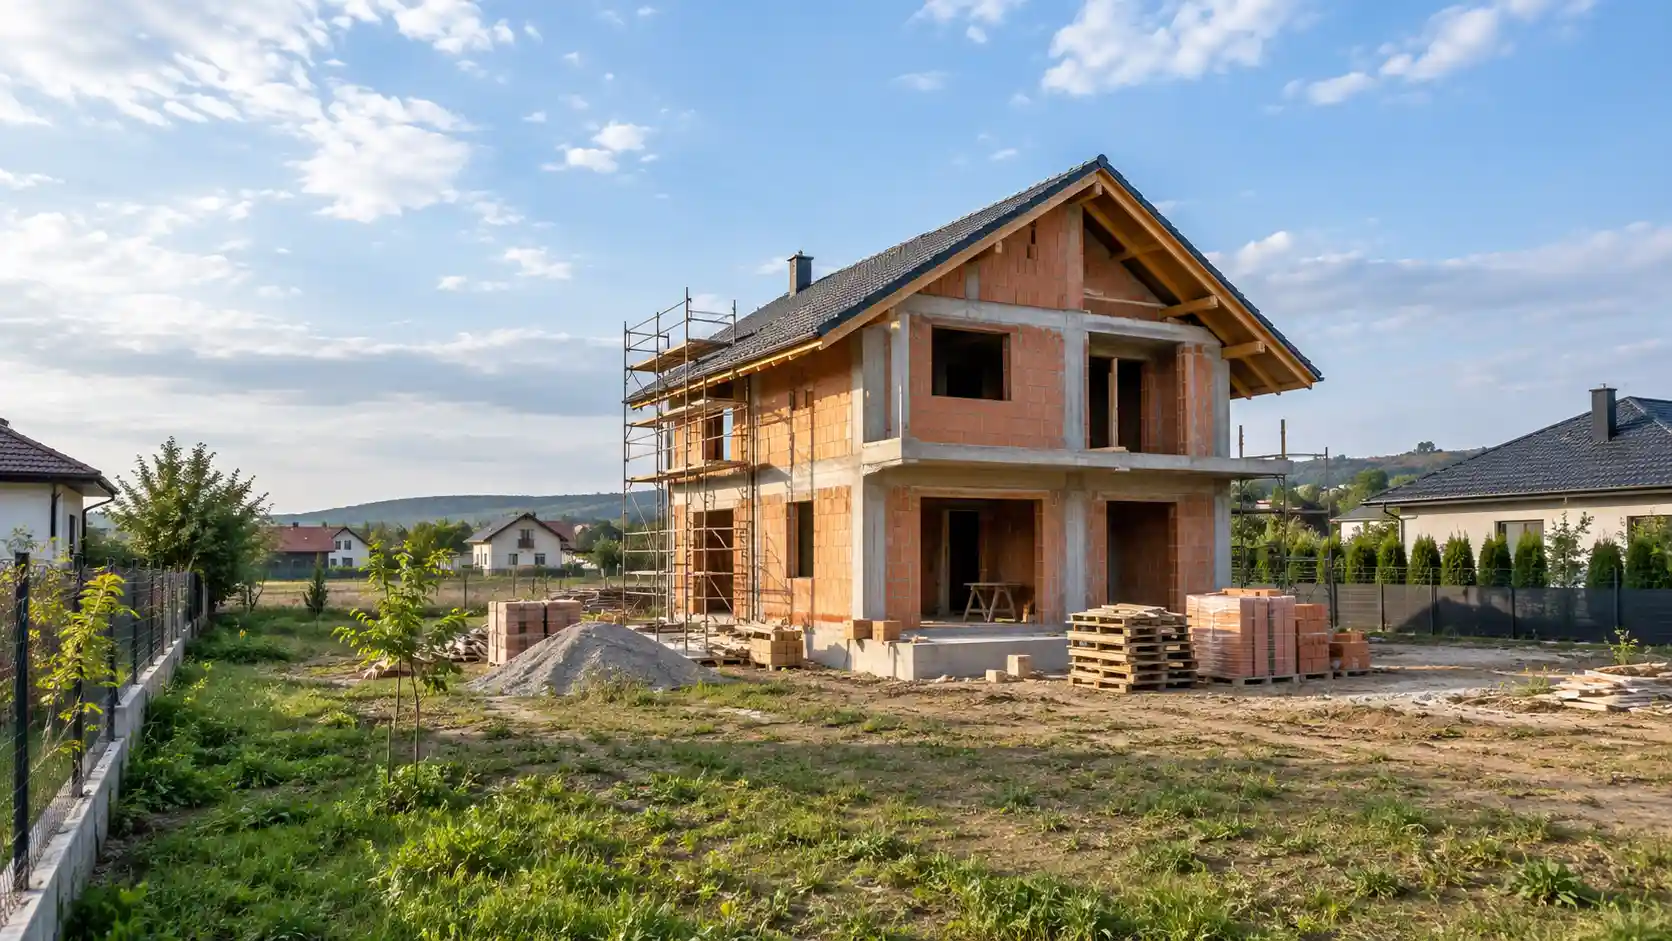
Ai ridicat casa la roșu, ai investit deja zeci de mii de euro și vrei să o asiguri. Cauți online, completezi datele, primești un preț — și totul pare în regulă. Până la prima daună, când afli că imobilele nefinalizate sunt, de regulă, excluse din acest tip de poliță.
Vezi ce acoperiri sunt disponibile pe INSUREX.
Regula de bază: locuința trebuie să fie finalizată și folosită
Condițiile de asigurare facultativă a locuinței exclud, de regulă, imobilele în construcție, nefinalizate și imobilele care nu au fost date în folosință.
Motivul este simplu: pe un șantier riscurile sunt complet diferite de cele ale unei case locuite — acces liber, materiale depozitate, lucrări în desfășurare, instalații nefinalizate.
⚠️ Exemplificare dintr-un set concret de condiții: clauzele descrise în acest articol provin din condiții contractuale existente în piață și sunt date ca reper. Fiecare asigurător are propriile criterii de eligibilitate și propriile excluderi, așa că verifică ce scrie în oferta primită de tine.
Ce se exclude dacă faci lucrări la o casă deja asigurată
Aici e situația în care ajung cei mai mulți oameni: casa e asigurată, dar începe o renovare. Excluderile tipice:
- pagubele cauzate de lucrările de construcție executate la imobilul asigurat;
- costurile de îmbunătățire, extindere sau reparare a unor avarii existente înainte de evenimentul asigurat;
- pagubele rezultate din reparații, recondiționări sau restaurări nereușite;
- pagubele cu apa provocate de lucrări la instalațiile interioare;
- pierderea de valoare rămasă după o reparație.
Cu alte cuvinte, polița acoperă evenimente neprevăzute, nu consecințele lucrărilor pe care le-ai comandat tu.
Autorizația de construire nu e un detaliu birocratic
Extinderile, mansardările și anexele ridicate fără autorizație de construire, acolo unde ea era necesară, sunt excluse din acoperire. La fel și instalațiile improvizate, modificările neavizate și pagubele provenite din erori de proiectare sau vicii de construcție.
Practic, o mansardă făcută „în regie” poate rămâne în afara poliței, chiar dacă restul casei este acoperit — iar asta se descoperă abia la evaluarea daunei.
Compară variantele disponibile pe INSUREX.
Celelalte condiții de eligibilitate pe care merită să le știi
Dincolo de stadiul lucrărilor, condițiile uzuale cer ca locuința:
- să fie folosită efectiv ca locuință, nu în scop comercial, turistic sau industrial;
- să fie în stare bună, nu abandonată, în ruină sau prost întreținută — ușile, ferestrele și încuietorile intacte sunt o condiție explicită;
- să aibă rol fiscal înregistrat;
- să nu fie amplasată în zone cu interdicție de construire sau încadrată în clasele de risc seismic excluse de asigurător;
- să aibă deja polița obligatorie PAD încheiată, înainte de contractarea celei facultative.
De asemenea, construcțiile cu pereți din materiale netratate termic sunt, în multe produse, excluse de la asigurarea facultativă.
Ce faci până la recepția lucrărilor
Pentru perioada de șantier există produse dedicate, de tipul asigurărilor de construcții-montaj, care acoperă riscurile specifice lucrărilor.
⚠️ Nu se emit online: aceste polițe se încheie pe bază de analiză, cu documentele proiectului, și presupun o ofertă personalizată. Dacă ai o construcție în desfășurare, discuția începe cu un consultant, nu cu un calculator.
Ce faci imediat după finalizare
Din momentul în care casa e dată în folosință, lucrurile intră în normal: încheie PAD-ul, apoi polița facultativă, cu o sumă asigurată raportată la costul real de reconstrucție, nu la cât ai plătit pe teren.
Este și momentul în care merită să declari tot ce ai adăugat — panouri, sistem de încălzire, anexe, gard — pentru că ce nu e declarat nu e acoperit.
Calculează acum polița pentru casa finalizată pe INSUREX.
Ce verifici înainte să plătești
- Dacă imobilul se încadrează în criteriile de eligibilitate ale asigurătorului.
- Stadiul lucrărilor și dacă ai proces-verbal de recepție.
- Dacă toate construcțiile au autorizație, inclusiv extinderile mai vechi.
- Ce anexe sunt incluse în sumele asigurate.
- Dacă ai PAD valabil, condiție prealabilă la multe produse facultative.
💡 Sfat practic: dacă urmează să începi o renovare la o casă deja asigurată, anunță asigurătorul înainte, nu după. În unele cazuri se poate conveni o soluție pentru perioada lucrărilor; în altele afli că nu ești acoperit — dar afli înainte, nu în ziua în care îți cade tavanul peste mobilă.
Cum te ajută INSUREX
Pe INSUREX compari polițele de locuință într-un singur loc, cu riscurile și condițiile afișate înainte de plată, și încheiate online în câteva minute — PAD și facultativă. Pentru situațiile care nu se rezolvă dintr-un calculator, cum sunt construcțiile în desfășurare, echipa de consultanți îți spune ce opțiuni există și ce documente sunt necesare.
Calculează acum pe INSUREX.
📌 Concluzie: imobilele nefinalizate sau nedate în folosință sunt, de regulă, excluse din asigurarea facultativă de locuință, iar pagubele provocate de lucrările pe care le comanzi tu nu se despăgubesc nici la o casă asigurată. Autorizația de construire condiționează acoperirea extinderilor. Până la recepție, discuția se poartă cu un consultant; după recepție, încheie PAD și facultativa cu suma actualizată, pe INSUREX.