Apartament în bloc: ce plătește asociația și ce plătește asigurarea ta
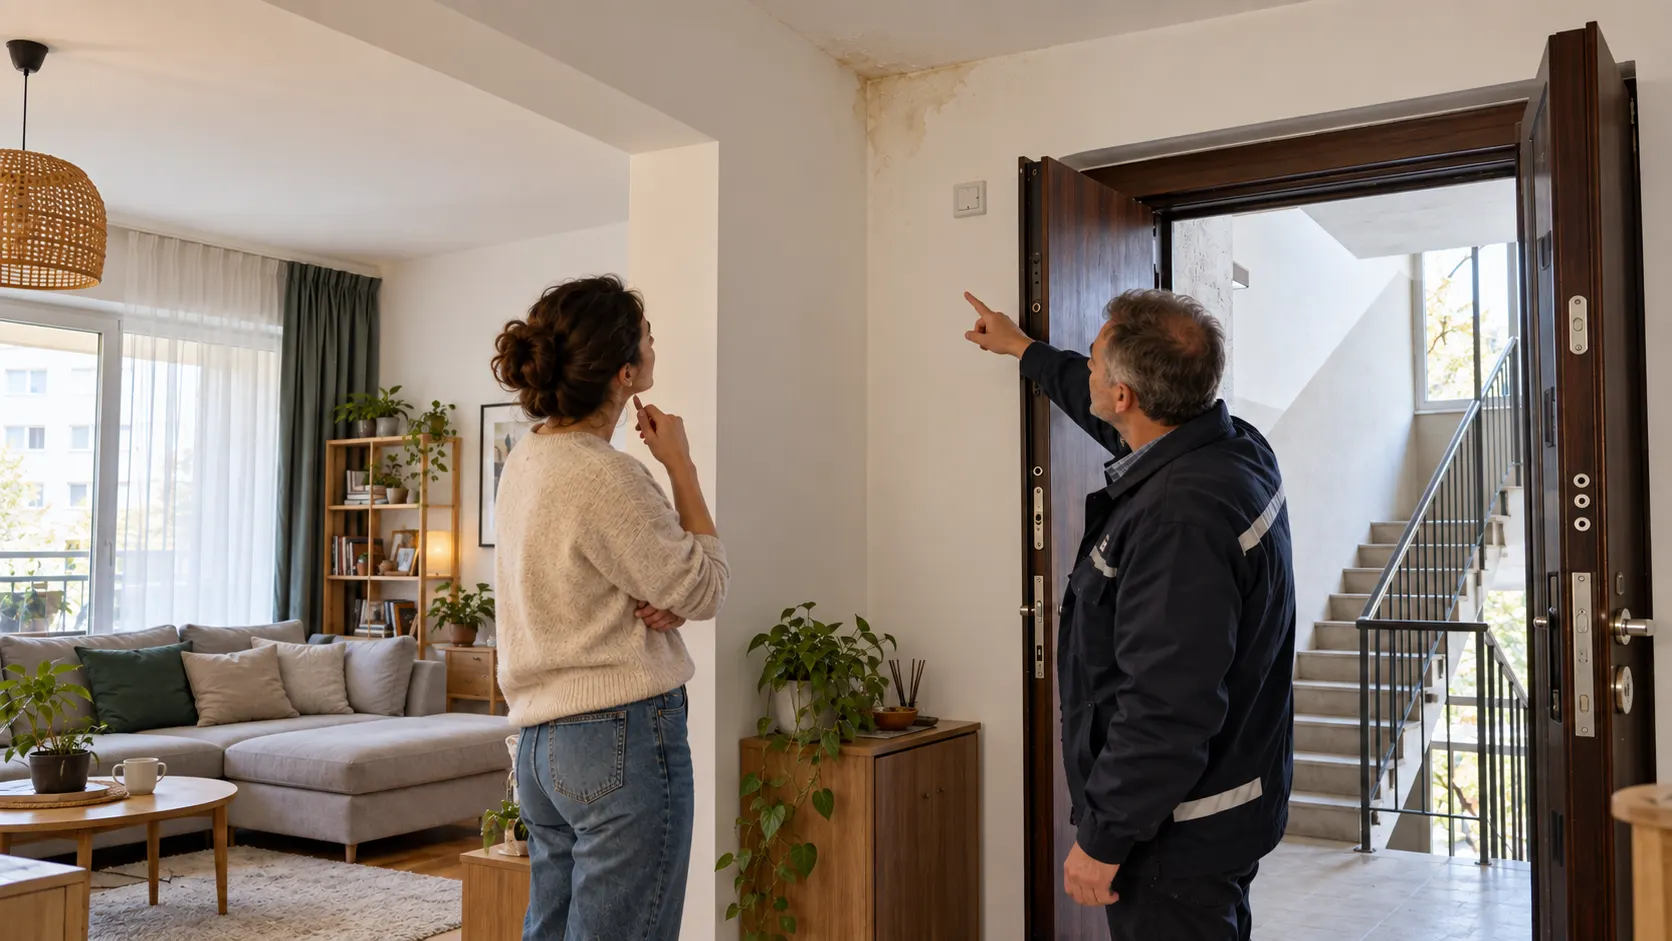
Plouă două zile, iar marți dimineața apare o pată maro pe tavanul din dormitor. Întrebarea nu este „cine repară acoperișul", pentru că asta e clar. Întrebarea reală e cine îți plătește tavanul, zugrăveala și parchetul umflat — și de cele mai multe ori răspunsul nu e același.
Vezi ce acoperă o asigurare de locuință în calculatorul INSUREX.
Granița legală: ce e comun și ce e al tău
Legea nr. 196/2018 împarte blocul în două categorii, iar toate discuțiile pornesc de aici.
Proprietate comună, administrată de asociație:
- structura de rezistență a clădirii
- acoperișul și terasa
- fațada
- casa scării, holurile, subsolul, uscătoriile
- lifturile
- coloanele comune de apă, canalizare, gaz, încălzire și electricitate
Proprietate individuală, adică a ta:
- apartamentul în sine, cu tot ce înseamnă finisaje — tencuială, zugrăveală, parchet, gresie
- instalațiile din interior, de la punctul de derivație al coloanei comune încolo
- obiectele sanitare, centrala proprie, ușa de acces
⚠️ De verificat de la caz la caz: pentru elemente precum tâmplăria exterioară sau balconul, încadrarea poate diferi în funcție de regulamentul asociației și de actele blocului. Citește regulamentul înainte să presupui ceva.
Cine plătește reparația la partea comună
Toți proprietarii, proporțional cu cota-parte indiviză înscrisă în actul de proprietate, calculată în funcție de suprafața apartamentului. Indiferent de etaj.
Asta înseamnă că reparația acoperișului nu se împarte doar între cei de la ultimul etaj, ci între toți, inclusiv cei de la parter. Logica legii este că acoperișul protejează întreaga clădire, nu doar apartamentele de sub el. Un apartament cu trei camere la parter contribuie cu mai mult decât o garsonieră la etajul zece.
Banii vin din fondul de reparații. Lucrările urgente, care afectează siguranța, pot fi demarate de administrator și președinte, iar restul se aprobă în adunarea generală.
Pagubele din apartamentul tău sunt o altă poveste
Aici e distincția pe care o ratează cei mai mulți oameni: repararea acoperișului și repararea tavanului tău sunt două lucruri separate, plătite din surse diferite.
Asociația se ocupă de cauză — hidroizolația, țeava de pe coloana comună, terasa. Efectul din apartamentul tău, adică tavanul pătat, mobila udată și parchetul distrus, nu intră automat în sarcina ei.
Pentru partea asta ai două variante: asigurarea facultativă de locuință sau o despăgubire obținută de la asociație, dacă reușești să dovedești culpa ei.
⚠️ Verifică în condițiile poliței tale: nu toate asigurările facultative acoperă infiltrațiile provenite din părțile comune, iar unele exclud expres pagubele cauzate de lipsa întreținerii sau de defecte vechi ale clădirii. Este o clauză care diferă semnificativ de la un asigurător la altul, deci citeşte-o înainte de a te baza pe ea.
Polița obligatorie PAD nu ajută în aceste situații: acoperă exclusiv cutremurul, inundațiile provocate de fenomene naturale și alunecările de teren.
Compară acoperirile disponibile în calculatorul de asigurări de locuință INSUREX.
Situațiile concrete, pe scurt
Plouă prin acoperiș. Hidroizolația — asociația, din fondul de reparații. Pagubele din apartament — asigurarea ta sau, dacă asociația a ignorat sesizările, despăgubiri de la ea.
S-a spart coloana comună. Reparația țevii — asociația. Ce ți-a distrus apa în casă — din nou, asigurarea ta sau răspunderea asociației.
S-a spart țeava ta, după robinetul de branșament. Totul e în sarcina ta, inclusiv pagubele produse vecinului de dedesubt. Aici te salvează clauza de răspundere civilă față de terți din poliță.
Fisuri în structura de rezistență după cutremur. Structura este parte comună. Pagubele din apartamentul tău intră la PAD, în limita plafonului legal.
Ușa, finisajele, obiectele sanitare. Exclusiv ale tale, în orice scenariu.
Dacă asociația refuză să repare
Situația clasică: sesizezi de trei ori, nu se întâmplă nimic, iar pata de pe tavan crește. Legea îți dă instrumente, dar funcționează doar dacă ai documente.
Ce trebuie să ai:
- notificările scrise trimise asociației și răspunsurile primite
- o expertiză tehnică efectuată de un expert autorizat, care să stabilească proveniența infiltrației
- dovada pagubei — devize, facturi, fotografii, filmări
Pașii: notificare scrisă cu termen concret de remediere, expertiză tehnică, apoi acțiune în instanță pentru obligarea asociației la reparație și la plata despăgubirilor.
⚠️ Costuri orientative: o expertiză tehnică de construcții se situează, în general, în jur de 1.500–4.000 de lei. Sunt estimări din surse publice, nu tarife oficiale — cere ofertă înainte. Dacă instanța îți dă câștig de cauză, cheltuielile se recuperează, de regulă, de la asociație.
Au existat cauze în care asociațiile de proprietari au fost obligate la plata de daune către proprietarii afectați de un acoperiș nereparat. Fiecare speță se judecă însă pe situația ei, deci nu există o garanție automată.
Ce trebuie să verifici
- Regulamentul asociației. Unele detalii de încadrare se stabilesc acolo, nu în lege.
- Dacă polița ta acoperă infiltrațiile din părțile comune și avariile la instalații.
- Dacă ai clauză de răspundere civilă față de vecini. Te acoperă în situația inversă, când tu ești cel care inundă.
- Dacă asociația ta are o asigurare pentru părțile comune. Multe nu au, iar în lipsa ei totul se plătește din fondul de reparații.
- Cota-parte indiviză din actul tău de proprietate. Ea decide cât plătești la fiecare reparație comună.
💡 Sfat practic: în ziua în care apare problema, fă fotografii cu dată și trimite o sesizare scrisă către asociație, înregistrată sau pe e-mail. Discuțiile pe scară nu contează nicăieri. Notificarea scrisă este documentul de la care pornește orice despăgubire, fie de la asigurător, fie din instanță.
Cum te ajută INSUREX
Pe INSUREX compari ofertele de asigurare facultativă de locuință într-un singur loc și vezi din start ce acoperiri include fiecare — inclusiv avariile la instalații și răspunderea civilă față de vecini, exact clauzele care contează într-un bloc. Poți adăuga și PAD-ul în același loc, iar polițele rămân salvate în contul tău, cu documentele complete pe e-mail. Dacă nu ești sigur ce ți se potrivește, echipa de consultanți îți răspunde.
Calculează acum varianta pentru apartamentul tău în calculatorul INSUREX.
📌 Concluzie: asociația răspunde de acoperiș, fațadă, casa scării și coloanele comune, iar costul se împarte între toți proprietarii după cota-parte indiviză. Pagubele produse înăuntrul apartamentului tău nu intră automat în sarcina ei — acolo lucrează asigurarea facultativă sau, dacă dovedești culpa asociației, o acțiune în despăgubiri. Verifică ce acoperă polița ta și compară variantele în calculatorul de locuință INSUREX.