RCA pe 1, 3, 6 sau 12 luni: care variantă te costă mai puțin pe an
Când ajungi la pasul cu durata poliței, aproape toată lumea alege din reflex: unii iau 12 luni ca să scape, alții iau 6 luni ca să plătească mai puțin acum. Diferența dintre cele două decizii, calculată pe un an întreg, poate depăși cu ușurință câteva sute de lei — și nu în favoarea celui care a plătit mai puțin la casă.
Vezi care e diferența exactă pentru mașina ta în calculatorul RCA INSUREX — poți compara aceleași oferte pe durate diferite, înainte de a plăti.
Ce perioade poți alege prin lege
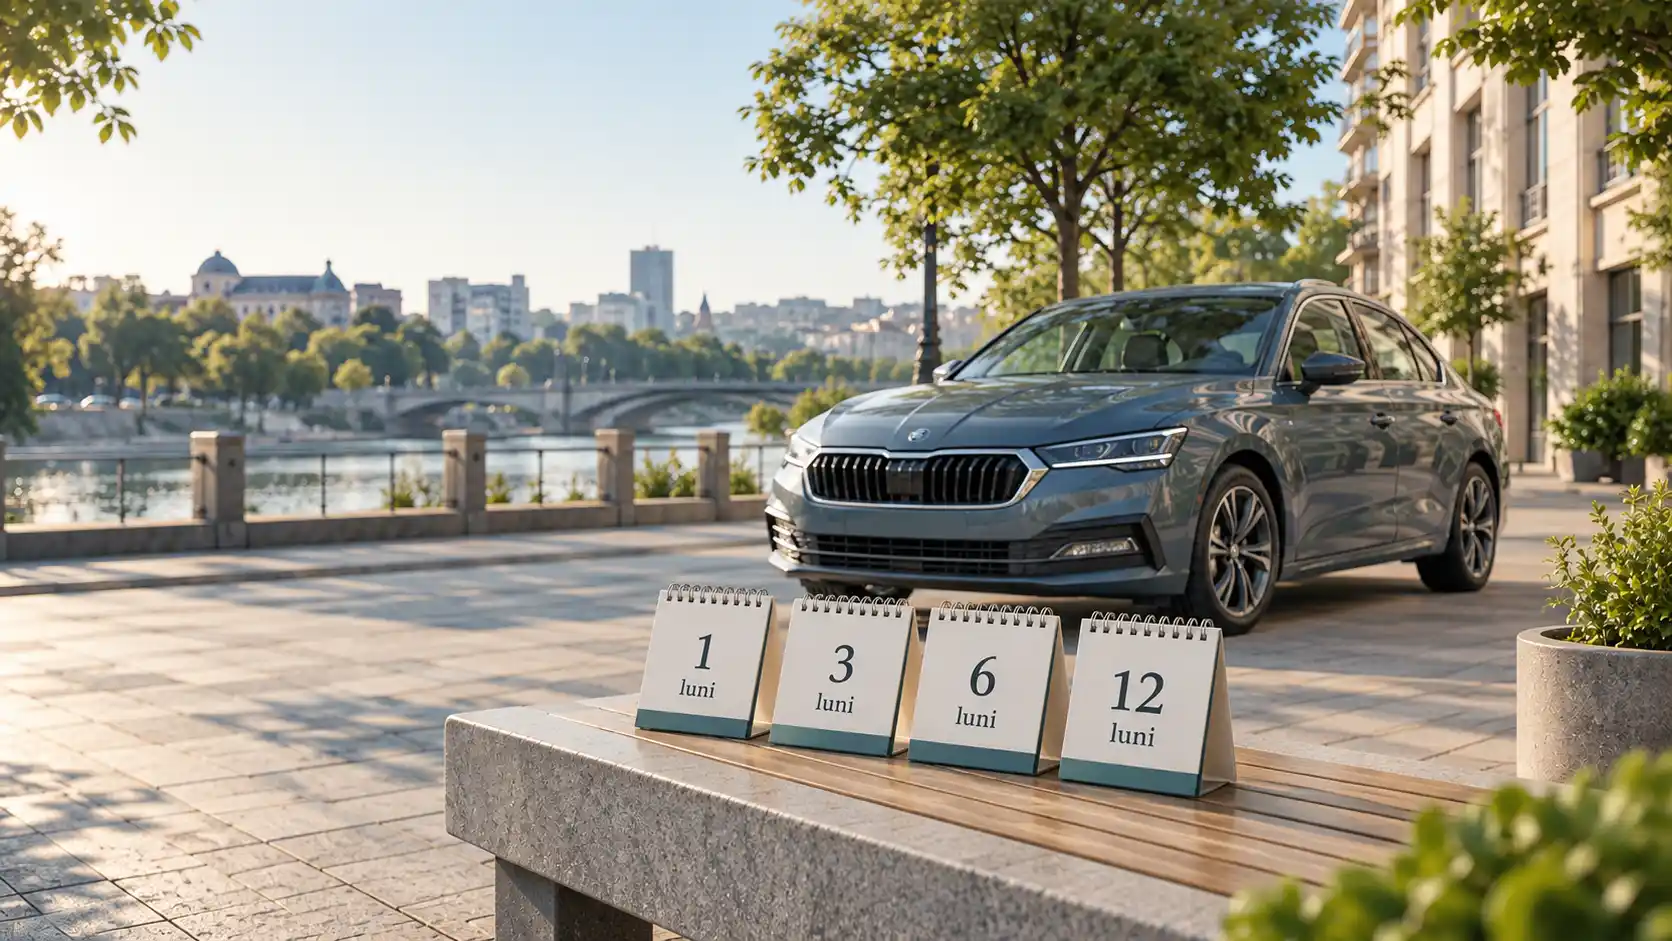
Contractul RCA se încheie pe o perioadă cuprinsă între o lună și 12 luni, în multipli de o lună. Asta înseamnă că ai la dispoziție orice variantă: 1, 2, 3, 6, 9 sau 12 luni. Există și câteva situații speciale, reglementate distinct, pentru vehicule înmatriculate temporar sau aflate în tranzit, dar pentru un autoturism obișnuit înmatriculat în România regula de mai sus este cea care se aplică.
Toate variantele îți oferă exact aceeași acoperire. Limitele de despăgubire, riscurile acoperite și drepturile tale sunt identice, indiferent dacă polița ține o lună sau un an. Singurul lucru care se schimbă este prețul.
De ce polița pe 6 luni nu costă jumătate
Aici e neînțelegerea principală. Prima RCA nu se împarte proporțional la numărul de luni. Asigurătorii aplică niște coeficienți care fac ca o poliță scurtă să coste, raportat la lună, semnificativ mai mult decât una anuală.
Orientativ, în piața din România raportul arată cam așa:
- 12 luni — 100% din prima anuală, deci cea mai mică valoare pe lună.
- 6 luni — aproximativ 50–60% din prima anuală.
- 3 luni — aproximativ 40%.
- 1 lună — aproximativ o treime din prima anuală, pentru o singură lună de acoperire.
Procentele diferă de la un asigurător la altul, uneori destul de mult, motiv pentru care singura cifră care contează este cea din calculator, pentru mașina și datele tale.
Cât pierzi, de fapt, într-un an
Ia o primă anuală de 900 de lei și pune-o pe fiecare variantă, pe un an complet de acoperire.
Dacă închei o poliță de 12 luni, plătești 900 de lei și ai terminat.
Dacă închei două polițe de câte 6 luni, fiecare te costă în jur de 495 de lei, deci aproximativ 990 de lei pe an. Ai plătit cu vreo 90 de lei mai mult pentru exact aceeași acoperire.
Dacă mergi pe polițe de 3 luni, fiecare costă în jur de 360 de lei, iar patru dintre ele înseamnă circa 1.440 de lei — cu peste 500 de lei mai mult decât varianta anuală.
Dacă alegi polițe lunare, la aproximativ 290 de lei bucata, ajungi la circa 3.480 de lei pe an. Este de aproape patru ori prețul unei polițe anuale, pentru același nivel de protecție.
Verifică cifrele reale pentru mașina ta în calculatorul INSUREX, pe fiecare durată în parte.
Ce îți mai ia polița scurtă, pe lângă bani
Te expune la creșterile de tarif. Cu o poliță de 12 luni, prețul îți este blocat un an întreg. Cu polițe scurte, la fiecare reînnoire iei prețul pieței din acel moment. Dacă tarifele cresc între timp, plătești mai mult fără să fi făcut nimic.
Îți fragmentează atenția. Patru sau douăsprezece scadențe pe an înseamnă tot atâtea ocazii de a uita. O zi scăpată fără RCA valabil înseamnă amendă și reținerea certificatului de înmatriculare.
Nu îți accelerează bonusul. Clasa bonus-malus urcă în funcție de anii fără daună, nu de numărul de polițe încheiate. Trei polițe de patru luni nu îți aduc trei trepte de bonus. În schimb, o pauză lungă fără nicio poliță activă îți poate afecta clasa — deci continuitatea contează, nu fragmentarea.
Când are totuși sens o poliță scurtă
Nu este o greșeală în sine. Există situații în care este alegerea corectă:
- Ai cumpărat mașina și urmează să o transcrii. O poliță scurtă îți acoperă perioada până la finalizarea formalităților.
- Mașina este deja scoasă la vânzare și nu știi când pleacă.
- Nu îți permiți acum toată prima. Aici, însă, compară mai întâi cu varianta plății în rate a unei polițe anuale — de multe ori iese mai ieftin decât două polițe de câte șase luni.
- Vehiculul are folosință sezonieră și urmează o perioadă lungă în care nu circulă deloc.
Mitul „iau pe 6 luni pentru că oricum vând mașina"
Este cel mai frecvent argument și, în majoritatea cazurilor, greșit din punct de vedere financiar. Dacă vinzi mașina, poți cere rezilierea poliței, iar prima aferentă perioadei rămase se restituie. Cu alte cuvinte, banii plătiți în avans pe o poliță anuală nu sunt pierduți — îi recuperezi proporțional cu zilele neconsumate.
Practic, alegi să plătești un preț pe lună mai mare, ca să eviți o situație care oricum s-ar fi rezolvat printr-o cerere de reziliere.
Ce trebuie să verifici înainte să alegi durata
- Compară cele două variante în aceeași sesiune. Prețul pe 6 luni are sens doar raportat la cel pe 12 luni, nu privit singur.
- Vezi dacă asigurătorul oferă plata în rate. Rezolvă problema de cash-flow fără să te coste mai mult pe an.
- Notează-ți data expirării. Cu cât polița e mai scurtă, cu atât riscul de a o uita e mai mare.
- Nu lăsa goluri între polițe. Orice zi fără acoperire e o zi în care circuli neasigurat, indiferent cât de scurtă e pauza.
💡 Sfat practic: înainte să bifezi durata, rulează calculul pe 6 și pe 12 luni și înmulțește varianta scurtă cu doi. Dacă diferența este mai mică de câteva zeci de lei, polița scurtă poate merita pentru flexibilitate. Dacă trece de o sută, plătești flexibilitate pe care, cel mai probabil, nu o vei folosi.
Cum te ajută INSUREX
Pe INSUREX alegi durata înainte de a vedea ofertele și poți reveni oricând să schimbi perioada, ca să compari direct cât te costă aceeași poliță pe 6 luni față de 12. Vezi simultan prețurile tuturor asigurătorilor RCA autorizați, cu plata pe card sau în rate, iar polița îți ajunge instant pe e-mail și rămâne salvată în contul tău, cu data de expirare la vedere.
Calculează acum ambele variante în calculatorul RCA INSUREX și vezi care iese mai bine pentru tine.
📌 Concluzie: pe termen de un an, polița de 12 luni este aproape întotdeauna cea mai ieftină variantă, pentru că primele fracționate au coeficienți mai mari pe lună. Polițele scurte au rostul lor — transcriere, vânzare iminentă, folosință sezonieră — dar ca strategie permanentă de plată te costă bani în plus pentru exact aceeași acoperire. Compară ambele durate în calculatorul INSUREX înainte să te decizi.