


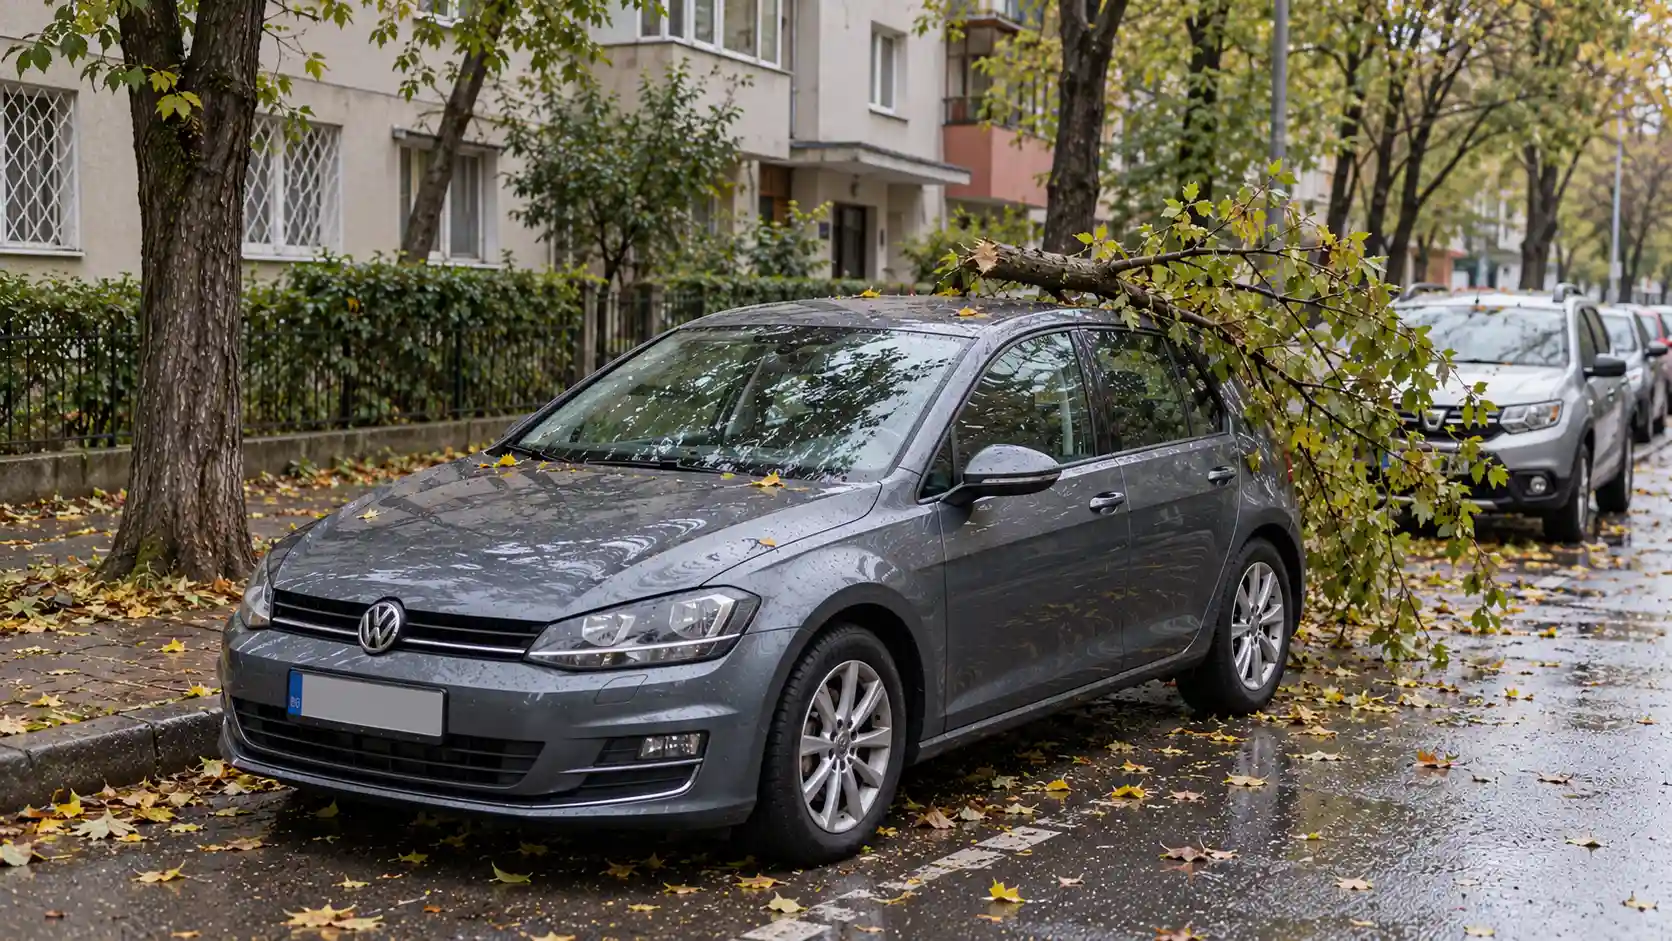
Ți-a căzut un copac pe mașină? Cine plătește: CASCO, primăria sau nimeni
Vine prima furtună serioasă de toamnă, iar dimineața găsești mașina sub o creangă groasă cât brațul. Întrebarea pare simplă, dar răspunsul depinde de trei lucruri: ce poliță ai, unde era parcată mașina și cât de puternic a bătut vântul. În funcție de combinație, poți primi toți banii, o parte sau absolut nimic.
Pentru CASCO poți cere o cotație direct pe pagina de CASCO INSUREX.
Prima regulă: RCA nu are nicio legătură cu asta
RCA acoperă pagubele pe care tu le produci altora. Propria ta mașină, avariată de un copac, de grindină sau de vânt, nu intră sub nicio formă în RCA. Este o confuzie frecventă și costisitoare.
Varianta simplă: ai CASCO
Dacă ai o poliță CASCO care include riscurile naturale, dosarul se rezolvă direct cu asigurătorul tău. Nu trebuie să dovedești vinovăția nimănui, nu dai pe nimeni în judecată, nu aștepți decizia unei instituții.
⚠️ Dar nu toate polițele acoperă asta. Furtuna, grindina, ploaia torențială și căderile de copaci sau de corpuri sunt riscuri care pot fi incluse sau nu, în funcție de variantă. Verifică lista de riscuri acoperite din polița ta — nu presupune că „CASCO" înseamnă automat „tot".
Spre deosebire de RCA, CASCO nu se emite instant online: prețul depinde de mașină, de istoric și de acoperirile alese, așa că se lucrează pe bază de cotație. Ceri oferta prin formularul de pe pagina de CASCO INSUREX, iar un consultant revine cu variantele disponibile.
Fără CASCO: contează unde era parcată
Aici intră în joc răspunderea civilă a celui care avea în grijă copacul.
Pe domeniul public. Răspunderea revine administratorului spațiului — primărie, consiliu județean sau administratorul drumului. Baza este răspunderea civilă delictuală, iar condiția practică este să poți dovedi că arborele era uscat, bolnav sau neîntreținut.
Pe teren privat. Răspunde proprietarul terenului, dar tot numai dacă se dovedește neglijența lui în întreținerea copacului.
Fenomen meteo extrem. Dacă evenimentul a fost unul imprevizibil și imposibil de prevenit, nimeni nu este considerat în culpă. Fără CASCO, paguba rămâne integral în sarcina ta.
⚠️ Zonă fără reguli clare: legislația nu stabilește un standard precis pentru aceste situații, iar soluțiile instanțelor variază de la caz la caz. Tratează cele de mai sus ca pe o orientare generală, nu ca pe o garanție, și consultă un avocat dacă paguba e importantă.
Ce faci în primele ore
Dosarul se câștigă sau se pierde aici, indiferent pe ce cale mergi.
- Fotografiază și filmează înainte să miști ceva — mașina, copacul, poziția, strada, plăcuța de identificare a zonei.
- Cheamă poliția și obține procesul-verbal de constatare. Este documentul central, atât pentru asigurător, cât și pentru o cerere către administrația locală.
- Notează cine administrează terenul și caută martori, cu datele lor de contact.
- Dacă au intervenit pompierii, cere documentul intervenției sau notează numărul de înregistrare.
- Anunță asigurătorul. ⚠️ Unele polițe prevăd notificarea în 24–48 de ore de la eveniment. Verifică termenul exact din contractul tău, pentru că depășirea lui poate complica dosarul.
- Obține un deviz de la un service autorizat, cu piese și manoperă detaliate.
Dacă ceri despăgubiri de la administrația locală
Cererea se depune în scris și se înregistrează oficial, însoțită de procesul-verbal al poliției, de fotografii și de devizul de reparație. De regulă urmează o analiză internă, iar în caz de refuz rămâne calea instanței.
Este un drum mai lung decât dosarul CASCO și cu rezultat incert — motiv în plus pentru care, în zonele cu arbori bătrâni, o poliță care include riscurile naturale se amortizează dintr-un singur eveniment. Vezi ce variante ai cerând o cotație pe pagina de CASCO INSUREX.
Și la locuință?
Mulți presupun că polița obligatorie îi acoperă. Nu îi acoperă.
PAD acoperă exclusiv cutremurul, inundațiile provocate de fenomene naturale și alunecările de teren. Vântul puternic, grindina, acoperișul smuls și copacii căzuți nu intră în această poliță.
Pentru aceste riscuri ai nevoie de o asigurare facultativă de locuință care să le includă explicit. Aici, spre deosebire de CASCO, prețul îl vezi imediat în calculatorul de asigurări de locuință INSUREX.
Ce verifici în poliță, înainte de sezonul rece
- Dacă „furtună", „grindină" și „cădere de corpuri sau arbori" apar explicit în riscurile acoperite.
- Franșiza aplicabilă la acest tip de daună.
- Termenul de notificare a evenimentului.
- Ce documente îți cere asigurătorul în astfel de cazuri.
- La locuință, dacă sunt incluse anexele, gardul și acoperișul.
💡 Sfat practic: nu muta mașina și nu lăsa pe nimeni să taie creanga până nu ai fotografii și procesul-verbal. Odată ce copacul a fost îndepărtat, legătura dintre pagubă și cauză devine mult mai greu de dovedit — iar asta e exact ce îți trebuie, fie că mergi la asigurător, fie la primărie.
Cum te ajută INSUREX
Pe INSUREX ai într-un singur loc toate polițele de care ai nevoie în sezonul rece. Pentru locuință și RCA, prețul îl vezi direct în calculator și emiți online în câteva minute. Pentru CASCO, lași o cerere de cotație și un consultant îți trimite variantele, cu riscurile acoperite explicate — inclusiv dacă furtuna și căderile de arbori sunt incluse și cu ce franșiză. Toate documentele rămân salvate în contul tău, iar dacă ajungi să deschizi un dosar, echipa îți spune ce acte îți trebuie și în ce termen.
Cere acum o cotație pe pagina de CASCO INSUREX.
📌 Concluzie: RCA nu acoperă nimic în această situație, CASCO o rezolvă rapid dacă include riscurile naturale, iar în lipsa ei totul depinde de cine avea în grijă copacul și de cât de extremă a fost vremea. Documentele strânse în primele ore decid rezultatul. Verifică-ți acoperirile înainte de prima furtună: cotație CASCO pe pagina dedicată, iar pentru casă, preț pe loc în calculatorul de locuință.


